AIで伸びる会社、現金を残せる会社――ビッグテック決算で見えた差
Microsoft・Amazon・Alphabet・Metaの2026年7〜9月期決算を比較。クラウドの成長、利益の質、巨額設備投資とキャッシュフローから、各社の特徴と投資家が見るべき見通しを解説します。
ビッグテックの決算を、「予想を上回った会社は強い、下回った会社は弱い」と読むだけでは、今回の変化を捉えきれません。クラウドが急成長しても、投資後の現金が減る会社があります。純利益が落ちても、本業の営業利益は増えている会社があります。
今回、Microsoft・Amazon・Alphabet・Metaの4社を比較すると、AI需要は既に売上を押し上げています。一方で、投資家の争点は、その需要をどれだけ利益と現金に変えられるかへ進んでいます。 Microsoftは企業向けの幅広い収益基盤、AmazonはAWSへの利益集中、Alphabetはクラウドの急拡大と資金負担、Metaは広告へのAI効果と先行投資の両立が、それぞれの読みどころです。
最初に押さえる、4社の現在地
比較対象は2026年7〜9月期です。Microsoftは2027年度第1四半期、他の3社は2026年第3四半期に当たります。売上の伸びと、本業の稼ぐ力を表す営業利益を並べると、各社の特徴が見えてきます。
| 会社 | 売上高・前年比 | 営業利益・利益率 |
|---|---|---|
| Microsoft | 923億ドル・+19% | 459億ドル・49.8% |
| Amazon | 2,019億ドル・+12% | 281億ドル・13.9% |
| Alphabet | 1,276億ドル・+25% | 406億ドル・31.8% |
| Meta | 646億ドル・+26% | 130億ドル・20.1% |
出典:Microsoft、Amazon、Alphabet・PDF、Meta。金額は億米ドル。Metaの営業利益には訴訟関連費用を含みます。
売上の大きさと収益性は別です。小売を抱えるAmazonとソフトウェア中心のMicrosoftでは、売上を1ドル増やすために必要な仕入れや配送の費用が違います。全社利益率だけで経営の優劣を決めるより、何が稼ぎ、何に資金を使う会社なのかを見る方が役立ちます。
また、「予想下振れ」は指標ごとに意味が異なります。売上が予想に届かない場合、本業の利益が弱い場合、投資評価損で1株利益(EPS)が下がる場合、次期見通しが期待ほど強くない場合を、同じ失速として扱うべきではありません。株価には決算前の期待や投資負担も反映されるため、実績と株価の反応を分けて読む必要があります。
クラウドは拡大、ただし成長率の中身は違う
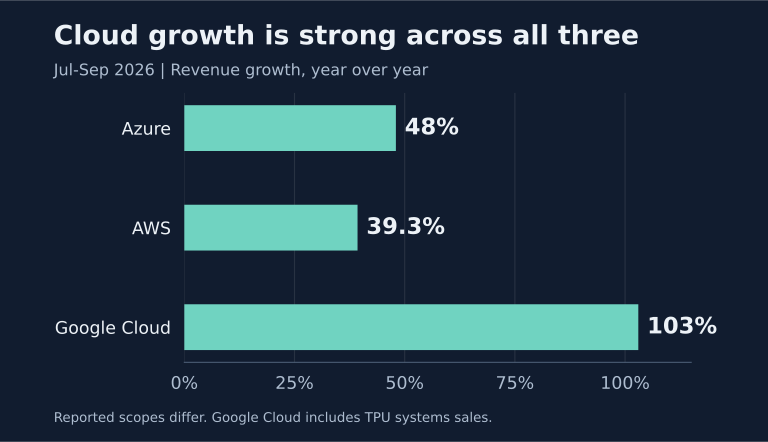
図1:2026年7〜9月期のクラウド売上成長率(前年同期比)。出典:各社決算資料。Google Cloudの伸びには、クラウドサービスに加えてTPUシステム販売も寄与しています。
この3社に共通するのは、AIを使いたい企業に計算資源や運用基盤を売る立場にあることです。ただし、顧客の取り込み方と、成長を利益へ変える方法は異なります。
Microsoft――企業の業務と基盤を一緒に押さえる
Microsoftの決算では、Azure売上が48%増、Microsoft 365商用クラウド売上が報告ベースで17%増でした。計算基盤だけでなく、日々の仕事で使うソフトウェアにも収益の入口があることが特徴です。
投資家として評価したいのは、AIの販売先をゼロから作る必要が相対的に小さいことです。既存顧客の業務、データ、認証、クラウド運用へ機能を追加できれば、計算資源の利用増とソフトウェアの継続課金を組み合わせられます。既存事業の成長も重なるため、増収の全てがAIの効果というわけではありません。
全社営業利益率は約50%で、後述する設備投資後の資金差額もプラスです。4社の中では、成長と資金創出の両立が見えやすい決算でした。一方、今後も投資が増える以上、高い利益率が維持できるかは継続して見る必要があります。
Amazon――小売の巨人、利益の中心はAWS
AmazonのAWS売上は460億ドル、営業利益は178億ドルでした。全社売上の約23%で、全社営業利益の約63%を稼いだ計算です。Amazonを小売企業としてだけ見ると、この利益構造を見落とします。
AWSが39.3%増収となり、全社営業利益率も過去最高の13.9%だった点は強い材料です。一方、全社売上の伸びにはPrime Dayの実施時期が影響しています。同社によれば、前年は7〜9月に開催されたイベントが、今年は主要国で4〜6月へ移ったため、その影響を除く増収率は約4ポイント高くなります。小売の伸びを単純な需要減速として解釈するのは適切ではありません。
今後の鍵は、AWSの需要を満たすための投資を、将来の回収につなげられるかです。同社は2026年の現金設備投資を約2,200億ドルと見込み、10〜12月期の営業利益を285億〜335億ドルと予想しています。成長余地は大きいものの、現在の株主が負担する資金も大きい会社です。
Alphabet――クラウド急拡大と、EPSの見え方
AlphabetのGoogle Cloud売上は307億ドル、前年同期比103%増でした。検索などの売上も12%増え、全社営業利益は30%増です。少なくとも本業の実績を、全面的な失速と読む内容ではありません。
それでもEPSは前年の2.87ドルから2.12ドルへ低下しました。決算資料では、株式関連の投資損失約87億ドルが、税引き後利益を約67億ドル、EPSを0.55ドル押し下げたと説明しています。本業の営業利益と、投資先の評価変動などを含む最終利益を分ける必要があります。なお、その影響だけを除いてもEPSは前年水準に届かず、減益を全て一つの要因で説明することもできません。
同社は、クラウド基盤、TPUと呼ぶ自社設計のAI向け半導体、AIモデル、検索の顧客接点を持ちます。基盤を外部へ売りながら、AIで自社の検索事業を強くする二つの経路があるのが特徴です。反面、クラウドの急成長がどれだけ継続課金へつながるか、検索で収益を得る仕組みを維持できるか、設備投資の回収が進むかを同時に見なければなりません。
Meta――AIを売る前に、広告を強くする
Metaの売上は26%増で、広告表示回数は10%増、広告単価は14%上昇しました。同社は、AIによる推薦や広告収益化の改善が追加売上につながっていると説明しています。クラウド料金としてAIを売る3社とは異なり、既存の広告をより有効にすることでAI投資を回収する経路が中心です。
営業利益が37%減った点には、訴訟関連費用98.9億ドルが大きく影響しています。同社が示した同費用除外後の営業利益は228.8億ドルで、報告値の129.9億ドルとは差があります。逆に純利益の大幅増も、前年の税負担が大きかった影響を受けています。増収率と最終利益の前年比だけでは、広告事業の実力を測れません。
見通しでは、10〜12月期の売上を730億〜760億ドル、通年の設備投資を1,350億〜1,450億ドルとしています。広告へのAI効果を、より回収に時間がかかる先端モデルなどへの投資が上回らないかが焦点です。
稼いだ現金は、設備投資でどれだけ残るか
4社の差が最も分かりやすく表れるのが、利益計算から一度離れて現金を見る場面です。営業キャッシュフロー(営業CF)は、本業が生み出す現金の流れを示します。一方、データセンターやサーバーへの支出は、その全額が当期の費用になるわけではありません。設備を長く使う前提で、後の期にも減価償却費として配分されます。そのため、営業利益が好調でも現金は先に減り、後から費用負担が増えることがあります。
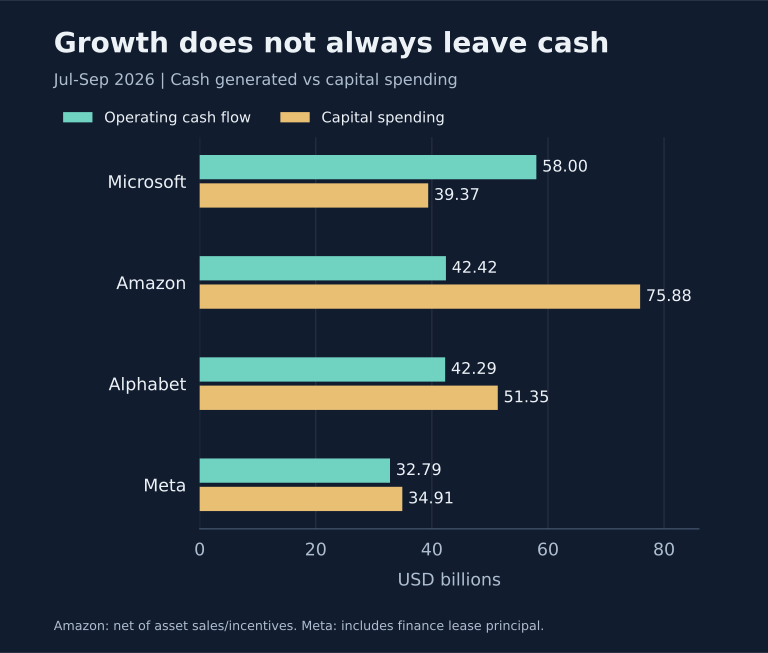
図2:2026年7〜9月期に本業で稼いだ現金(緑)と、設備に使った現金(金色)。単位は十億米ドル。Microsoftは稼いだ範囲で設備支出を賄う一方、他の3社は投資が先行しています。
| 会社 | 設備支出後の資金収支 |
|---|---|
| Microsoft | +186.3億ドル |
| Amazon | −334.6億ドル |
| Alphabet | −90.7億ドル |
| Meta | −21.2億ドル |
出典:Microsoft、Amazon、Alphabet・PDF、Meta。営業CFから設備関連の現金支出を差し引いた金額。設備支出はMicrosoftが現金での取得額、Amazonが売却収入等の控除後、Metaがリース元本返済を含むため、集計範囲に違いがあります。
このマイナスは直ちに経営不振を意味しません。将来の需要を先に取り込むため、いま設備を増やしている面があります。ただし、投資の価値は将来の売上・利益が増えて初めて裏付けられます。「AIの成長企業だから」という理由だけで、資金負担を無視してよいわけでもありません。
Microsoftは当四半期に稼ぐ資金が設備支出を上回り、Amazonは設備支出が大きく先行しています。Alphabetも営業CFだけでは設備取得を賄えていません。この違いは、将来の成長率だけでなく、手元資金や資金調達にどの程度頼るかを考える材料になります。単四半期の支出時期にも左右されるため、次の四半期や通期でも同じ構図が続くかが大切です。
次の決算まで、何を見ればよいか
各社の投資仮説を、観察する数字へ落とすと次のようになります。
| 会社 | 強みを確かめる指標 | 見通しを弱める変化 |
|---|---|---|
| Microsoft | Azureと業務ソフトの成長、営業利益率、設備支出後の資金 | 投資増に対して成長・利益・現金が伴わなくなる |
| Amazon | AWSの増収と利益、設備投資の回収、小売の季節要因除去後の動き | AWSの減速と多額投資が重なり、資金負担が長期化する |
| Alphabet | 検索の売上、Cloudの収益の中身、投資後の現金 | 検索の収益性悪化や、急拡大した設備の回収遅れ |
| Meta | 広告表示回数と単価、特殊費用を分けた利益、投資額 | 広告改善より費用・設備負担の増加が大きくなる |
本稿の基本見通しは、AI需要が各社の成長を支える一方、株主への利益還元までの時間差が企業ごとに広がる、というものです。Microsoftは企業向けの幅広い収益と現金創出、AmazonはAWSの高成長、Alphabetは検索とクラウドの二つの収益源、Metaは広告改善という、それぞれ異なる強みを持っています。
ただし、良い会社であることと、どの株価でも良い投資であることは別です。成長が強くても、その期待が株価に十分織り込まれていれば、追加の上昇には予想以上の成果が必要になります。本稿の業績比較は、現在の株価水準を踏まえた割安・割高の順位付けではありません。
投資家が見るべきなのは、AIへの支出額の大きさより、増えた需要を利益と現金に変える速度です。 次の決算でも、クラウドや広告の成長と、そのために必要だった資金を一緒に追う。その視点があれば、一度のEPSの上振れ・下振れに振り回されず、各社の成長の質を判断しやすくなります。